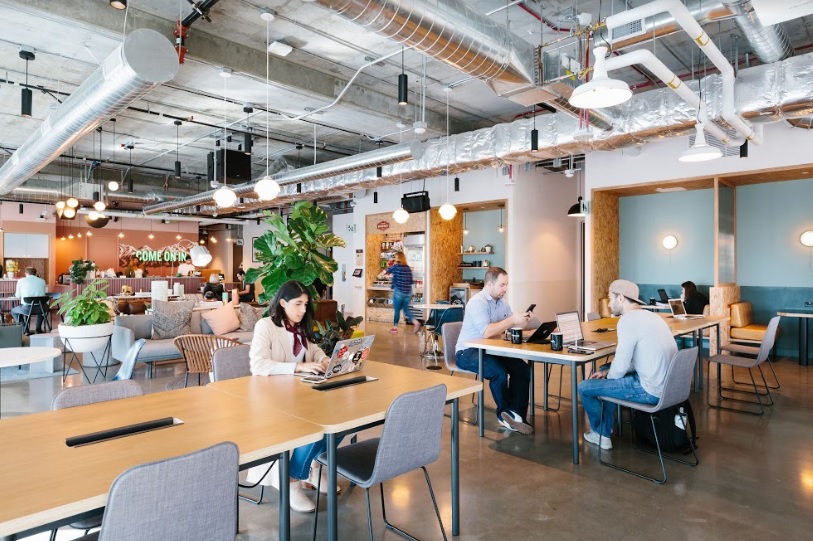
Fuente: WeWork.

Hasta hace quince años parecía imposible combinar los conceptos de libertad e independencia que valoran las personas que quieren tomar un camino propio con las ventajas que brinda la estructura y comunidad de las empresas corporativas.
La idea de una comunidad de personas unidas en un mismo espacio físico con la finalidad de incrementar la productividad, fomentar la innovación y lograr una experiencia más humana dentro del ámbito laboral fue ganando seguidores desde su génesis hasta el día de hoy.
El sector inmobiliario, estructurado a la caza de nuevas oportunidades, detectó que podía rentar un inmueble en un precio y transformar este producto en otro concepto más allá del propio inmueble logrando unos muy atractivos ingresos, diversificando el riesgo, acortando los períodos de contratos de arrendamiento y obteniendo rentas unitarias más altas donde una importante proporción de esta corresponde a los servicios y no al inmueble propiamente dicho. Estos cambios en la oferta fueron precedidos por los cambios de paradigmas en la demanda asociados a la era de los millennials y apuntalados por la penetración de la tecnología en todos los ámbitos de la vida.
En esa carrera por aprovechar la oportunidad en las grandes ciudades del mundo y tratar de implementar esta tendencia en México, empresas extranjeras como Wework, Regus y Spaces, unidos a grupos de capital mexicano como IOS offices e IZA Business Centers, lograron consolidarse en el país como las empresas líderes proveedoras de espacios de estas características.
Todas estas empresas ofrecen una gama de posibilidades diversas, algunas de ellos apuntando a un concepto más corporativo y otras combinando la coexistencia de empresas más pequeñas y profesionales independientes, donde nuevamente la tecnología es el pivote principal para propiciar la integración de esas comunidades.
Actualmente, el mercado corporativo de la Ciudad de México cuenta con un inventario de oficinas clase A que suman un total de 6.8 millones de m², de acuerdo con datos del reporte del 3T 2019 de Solili, convirtiéndolo en el mercado corporativo más grande país. El mercado es dominado en su mayoría por espacios corporativos tradicionales ocupado por empresas privadas y dependencias gubernamentales, sin embargo, en los últimos años ha venido en aumento la demanda corporativa que están destinada a ser espacios de coworking. Al cierre de septiembre, Solili reporta que existen un total de 313 mil m² de espacios clase A en Ciudad de México de espacios coworking, lo que representan el 4.6% del inventario total de espacios clase A de la Ciudad de México.
Mapa 1: Concentración de los edificios clase A de la Ciudad de México con espacios de coworking.
Fuente: Solili, Octubre 2019.

La ubicación geográfica de los espacios de coworking sobre la Ciudad de México muestra una concentración del 65% sobre los corredores Reforma, Insurgentes y Polanco, zonas donde se concentra el 44% del inventario Clase A de la Ciudad de México. La mayor cuantía se sitúa sobre el corredor Insurgentes superando los 73 mil m², representando el 7% del inventario total de ese corredor.
Interlomas no destaca por el tamaño de su inventario total corporativo clase A en la Ciudad de méxico, ya que es uno de los de menor tamaño, cuenta con sólo 117 mil ² totales, sin embargo, es en este corredor donde se concentra el mayor porcentaje relativo de espacios coworking, alcanzando el 12% del total de su inventario.
Gráfica 1: Espacios de coworkings como porcentaje del inventario clase A total de la Ciudad de México.

El distrito central de negocios (CBD, por sus siglas en inglés) de Ciudad de México, el cual se compone por Reforma y Polanco, es el favorito de las empresas de coworking para establecer sus espacios, sin embargo, en los últimos tres año el corredor de Insurgentes es el que ha concentrado la mayor demanda por parte de las empresas de coworking, que suman casi 74 mil m² y que representa el 24% del total de espacios de coworking que hay en la ciudad. El hecho de que el corredor de Insurgentes sea actualmente quien represente el volumen más alto de espacios de este tipo se debe a que es un corredor donde en los últimos años la oferta de nuevos espacios ha explotado porque cuenta con infraestructura, empresas de giros diversificados, precios en promedio más bajas que los corredores del CBD y demanda corporativa sostenida.
A diferencia de lo anterior mencionado, el corredor de Lomas Altas no cuenta con espacios de coworking (por parte de las principales 5 empresas mencionadas anteriormente) en edificios clase A, viendo con ello un área de oportunidad para las empresas que ofrecen espacios de esta naturaleza para establecerse en este corredor.
La oferta diversificada de espacios en términos de localización, amenidades, servicios internos, infraestructura, giros de las empresas, entre otros han determinado que las empresas cuenten con planes de expansión que les permitan captar una mayor demanda. En este contexto, las principales empresas en cuestión (Regus, Spaces, IOS offices, IZA Business Centers y WeWork) han buscando tener presencia alrededor de la ciudad y captar clientes que buscan este tipo de espacios y con características específicas.
Actualmente la empresa que cuenta con el mayor número de oferta de espacios de coworking en la Ciudad de México en edificios clase A es WeWork, la cual concentra 65% del total, establecidos en 18 edificios de la ciudad. El 35% restante lo concentran las 4 empresas restantes.
Gráfica 2: Distribución de la oferta de espacios coworking clase A por empresa en Ciudad de México.

Los principales competidores en la Ciudad de México atacan diferente nichos de mercado pero que de fondo tienen características similares, de ahí que cada empresa haya buscado autodefinirse buscando elementos diferenciadores cada una de ellos.
Para el caso de WeWork, ofrece la conjunción de espacios físicos y virtuales, mezclando servicios múltiples de negocios que propicien el networking dentro de sus comunidades. Sus opciones son desde espacios con tendencia altamente corporativa hasta formatos más creativos e informales, donde sus usuarios logran difuminar esa línea marcada que existía entre la vida personal y la laboral. Por su parte Regus y Spaces, empresas del grupo IWG, ofrecen un abanico de servicios que van desde espacios de oficinas, salas de juntas, coworking, membresías, hasta oficinas virtuales en sus espacios que permiten la interacción entre sus miembros, sin embargo, tienen una tendencia corporativa. IOS offices se describe como una empresa donde sus espacios cuentan con seis ventajas, la cuales son movilidad, networking, felicidad, productividad, tecnología y ahorros, mientras que IZA Business Centers, ofrece oficinas privadas, team room y suites todos ellos con el formato de oficinas equipadas.

Fuente: WeWork.
El futuro inmediato permite avizorar un crecimiento de estos tipos de espacios en el inventario de la Ciudad de México, motivados por la maduración de múltiples startups que logran posicionar sus conceptos y a la demanda creciente de este tipo de espacios como se observa en el mercado mexicano con diversos corporativos, citando los casos de Lala, Santander y Microsoft, entre otros. La tendencia mundial que apunta a favorecer el trabajo flexible es otro elemento indetenible en el mundo entero que consolida una transformación en la demanda que a su vez retará a los inversionistas y desarrolladores generando una oferta cada vez más innovadora.
En este contexto, la demanda corporativa de la Ciudad de México por parte de empresas que destinan espacio al coworking ha venido creciendo de manera constante en los últimos tres años. En el 2017, la cifra de demanda por parte de los coworking fue de 47 mil m², de los cuales el 28% lo concentró el corredor de Reforma, seguido de Periférico Sur con el 25%. Aproximadamente el 90% de esta demanda la concentró la empresa WeWork. Para el 2018, la tasa de crecimiento de la demanda de coworkings en la ciudad de México fue del 7% respecto al año anterior, y se caracterizó por ser el corredor de Insurgentes Sur el que concentró alrededor del 45% del total de la demanda.
Los coworking están impulsando la demanda de los principales centros corporativos del país, específicamente en Ciudad de México. Si analizamos las cifras de demanda bruta del tercer trimestre de este año, para espacios clase A, tenemos que la demanda de coworkings representó aproximadamente el 24% de la demanda total.
Gráfica 3: Demanda bruta de espacios de oficinas clase A de empresas de coworking en Ciudad de México.

Hasta el tercer trimestre de este año, la demanda de espacios corporativos por parte de los coworking creció 45% respecto al año anterior y de 55% si lo comparamos con 2017. La demanda que se reporta hasta lo que va de este año se ha caracterizado porque los coworking están arrendando espacios más grandes y en algunos casos, edificios completos. WeWork ha sido el principal demandante de espacio corporativo hasta lo que va del 2019.
Los corredores que concentran la mayor parte de la demanda hasta septiembre del 2019 son Polanco con el 25% e Insurgentes con el 24%, seguido de Reforma con el 20%, es decir, la tendencia se mantiene siendo los corredores del CBD de la Ciudad de México e Insurgentes los que captan la mayor demanda y en consecuencia donde las empresas de coworking buscan más espacios para arrendar.
En conclusión, se podría decir que a pesar de las circunstancias que transita el modelo en el ámbito internacional, Ciudad de México parece inclinarse hacia un escenario de demanda en crecimiento, donde cada vez se unirán a este concepto más empresas que antes copaban la oferta tradicional.
Estar al día con las noticias más importantes del sector inmobiliario
Suscribir al Newsletter Solili